השבוע וול סטריט תפסיק לספור שבבים ותתחיל לספור קבלות
כולנו מילאנו פעם עגלת קניות באינטרנט, הגענו למסך התשלום ואז סגרנו את החלון כאילו מעולם לא התכוונו לקנות.
המוצרים נשארו בעגלה. הרצון לקנות לא באמת נעלם. אבל ברגע שבו היינו צריכים להוציא את הכרטיס, משהו השתנה. אולי המחיר נראה פתאום גבוה מדי, אולי החלטנו שאפשר לחכות, ואולי פשוט רצינו את המוצר יותר מכפי שהיינו מוכנים לשלם עליו.
השבוע וול סטריט תנסה להבין אם זה בדיוק מה שקורה עכשיו לצרכן האמריקאי.
🐘 בסוף מגיע לקופה וצריך לשלם
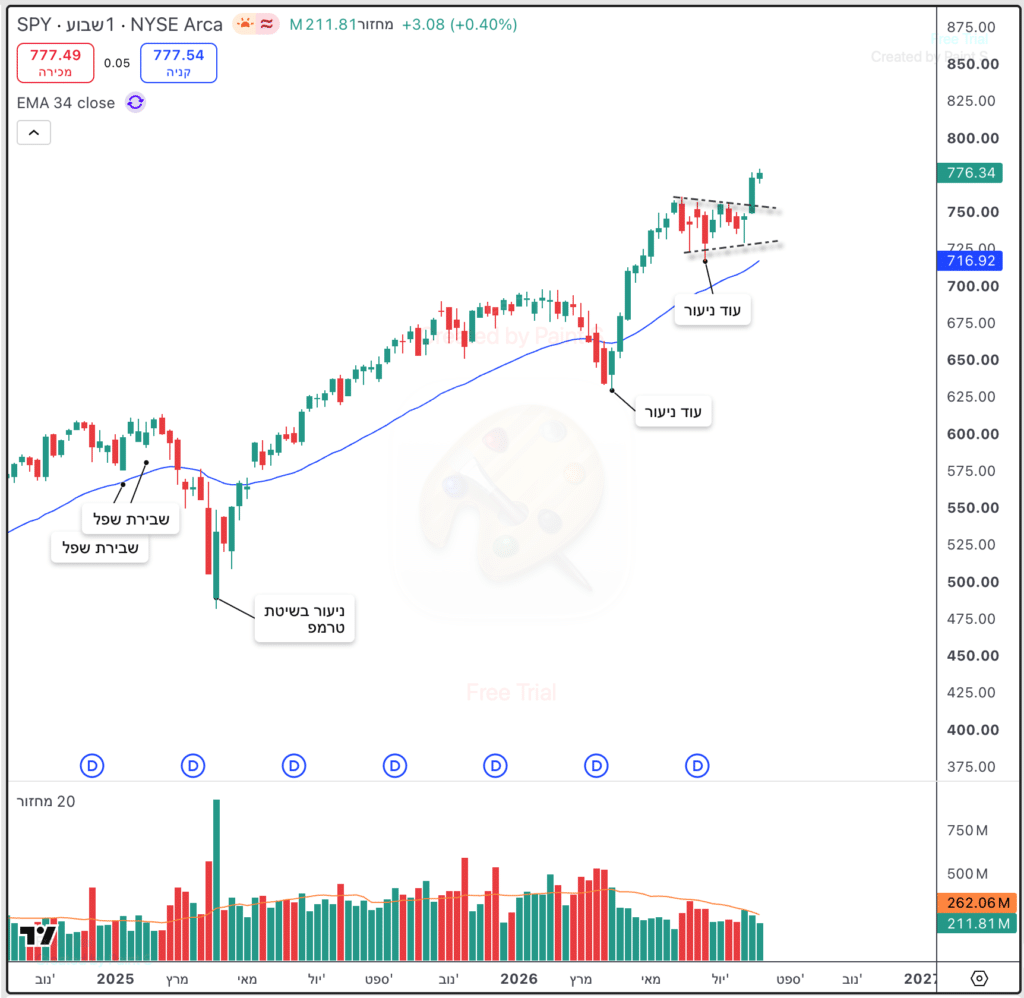
בחודשים האחרונים השוק היה עסוק בעיקר בצד של ההשקעות. כמה כסף החברות משקיעות ב-AI, כמה שבבים הן מזמינות, מי בונה את מרכזי הנתונים ומי מצליח להפוך את כל ההשקעה הזאת להכנסות.
השבוע תשומת הלב עוברת לצד השני של העסקה. לא למי שמייצר, אלא למי שאמור בסופו של דבר לשלם.
חברות כגון Home Depot, Target ו-Walmart יפרסמו תוצאות, והמספרים שלהן יאפשרו לנו להציץ לתוך עגלת הקניות של הצרכן. Target תדווח ביום רביעי ו-Walmart ביום חמישי.
השאלה אינה רק אם הצרכן ממשיך לקנות. השאלה המעניינת יותר היא מה הוא קונה, על מה הוא מוותר, האם הוא עובר למוצרים זולים יותר וכמה הנחות צריך לתת לו כדי שיגיע לעמדת התשלום.
🐘 הנתונים כבר השאירו לנו קבלה ראשונה
המכירות הקמעונאיות ביולי ירדו ב-0.6%, לעומת צפי עלייה של 0.2%. גם ללא כלי רכב נרשמה ירידה של 0.3%, ונתון הליבה שמשמש לחישובי התוצר ירד ב-0.4%.
במקביל, מדד אמון הצרכנים של אוניברסיטת מישיגן ירד ל-51 נקודות, כאשר רק 8% מהנשאלים מעריכים שהכנסתם תצמח בשנה הקרובה בקצב מהיר יותר מהאינפלציה.
זה אינו אומר שהצרכן האמריקאי הפסיק לקנות. צרכנים כמעט אף פעם לא עוברים ביום אחד מהשתוללות וקנייה חופשית לסגירת הארנק.
בדרך כלל השינוי מתחיל בקצוות, איך סיפר לי אחד הבוגרים בתחילת הדרך ששאלתי אותו על התנהלות הכלכלית שלו בחיי היום יום? הוא ענה ״בהתחלה דוחים החלפת טלפון, בוחרים מותג זול יותר, אוכלים עוד ערב בבית מבינים שהנעליים הקיימות יכולות להחזיק עוד עונה.״
הדוחות השבוע יגלו אם מדובר רק בצרכן זהיר יותר, או בצרכן שכבר מתחיל להישחק.
🐘 וול סטריט אוהבת חולשה, בתנאי שלא תהיה חלשה מדי
כאן מתחיל הפרדוקס. הנתונים החלשים עזרו להפחית את החשש מהעלאת ריבית נוספת. לפי Reuters, ההסתברות שהשוק מייחס להעלאת ריבית בספטמבר ירדה מכ-50% לכ-30%.
אכתב כאן משהו שיקרא קצת מוזר, מבחינת השוק, צרכן מעט חלש הוא כמעט מתנה. הוא מפחית את הלחץ האינפלציוני, נותן לפד סיבה להמתין ומוריד את הסיכוי שהריבית תעלה שוב.
הבעיה מתחילה כשהחולשה עוברת מהנתונים הכלכליים אל דוחות החברות עצמן. צרכן שקונה קצת פחות יכול לעזור לריבית. צרכן שמכריח את הרשתות להוריד מחירים, להגדיל מבצעים ולהנמיך תחזיות כבר מתחיל לפגוע ברווחים ולהשפיע על הרווחיות.
במילים פשוטות, חדשות רעות לכלכלה הן חדשות טובות לשוק רק עד שהן הופכות לחדשות רעות לעסקים, יצא לי משפט מצחיק, אבל לבטח הובנתי.
🐘 המדדים ירדו, אבל השוק הרחב המשיך ללכת
יום שישי סיפק רמז חשוב. ה-S&P 500, הנאסד״ק והדאו ירדו מעט, בעיקר בגלל חולשה במניות הטכנולוגיה הגדולות. מדד התוכנה ירד ב-2.1%, Applied Materials איבדה יותר מ-5% ו-Broadcom ירדה כמעט 6%.
אבל מתחת למדדים התמונה הייתה אחרת. מדד משקל זהה נותר כמעט ללא שינוי, Russell 2000 עלה ב-0.5% ומדד מניות הביניים הוסיף 0.3%. שניהם אף כבשו במהלך המסחר שיאים חדשים.
זה אומר שהכסף לא בהכרח יצא מהשוק. פשוט עבר לענפים למגזרים אחרים. אנרגיה הובילה בעלייה של 1.4%, לצד חוזקה בתשתיות ובחומרי הגלם.
נכון לעכשיו, זה נראה יותר כמו גידול רוחבי של העלייה מאשר בריחה מסיכון. אבל דוחות חלשים של הקמעונאיות עלולים לפגוע בדיוק במניות הקטנות והבינוניות שהתחילו לאחרונה לקחת חלק בהובלה.
🐘 גם האג״ח עדיין לא השתכנעו
למרות נתוני האינפלציה הנוחים והחולשה במכירות, תשואת האג״ח לעשר שנים עלתה ביום שישי לשיעור של 4.70%. התגובה הזאת אומרת ששוק האג״ח עדיין אינו מוכן להכריז שהבעיה נפתרה, ממש להיפך, לכן הוא מדד מרכזי מבחינתי.
ביום רביעי יתפרסם פרוטוקול ישיבת הפד מסוף יולי. הפרוטוקול עצמו כבר מעט מיושן, משום שמאז התקבלו נתונים חדשים, ולכן הדבר החשוב לא יהיה רק מה כתוב בו אלא כיצד המדדים יגיבו למה שכתוב בו.
אם מסר ניצי לא יצליח להעלות אותן, השוק כנראה כבר בהוון יתר. זאת אומרת שאם תשואה לעשר שנים תמשיך לעלות למרות היחלשות הצרכן, נקבל שילוב הרבה פחות נוח של מיתון בצמיחה ועלות כסף שנשארת גבוהה.
גם הנפט דורש תשומת לב. WTI סיים את השבוע סביב 82.40 דולר לאחר עלייה שבועית של כ-5%. אם הוא ימשיך לטפס, הוא עלול להחזיר לחץ אינפלציוני בדיוק כשהצרכן מתחיל להתעייף ולצמצם קניות.
🐘 מה אני מחפש השבוע
התרחיש החיובי אינו מחייב דוחות מושלמים. מספיק שהקמעונאיות יראו שהצרכן עדיין קונה, גם אם הוא בררן יותר, באופן שלא נדרש פגיעה משמעותית ברווחיות כדי להביא אותו שוב ושוב לקופה.
במקביל, ארצה לראות את Russell 2000, מניות הביניים והמדד במשקל שווה שומרים על המומנטום שרק התחיל בהן. בנוסף ככל שהטכנולוגיה תחזור להוביל אז נקבל בסיס בריא יותר להמשך עליות.
סימן האזהרה יהיה שילוב של הורדת תחזיות מצד הקמעונאיות, שחיקה במרווחים, אובדן השיאים במניות הקטנות ותשואת אג״ח שמסרבות לרדת.
במקרה כזה, נגלה שהשוק אמנם נמצא בשיא, אבל הצרכן שאמור לתמוך ברווחי החברות כבר התחיל לסגת. וזה מחזיר אותנו לעגלת הקניות באתר שדיברתי עליה בפתיח.
החוזים הבוקר מצביעים על פתיחה חיובית, ובמיוחד על ניסיון של הטכנולוגיה לחזור להוביל. אבל חוזים עתידיים הם עדיין רק עגלה מלאה. הם מראים לנו מה המשקיעים רוצים לקנות לפני הפתיחה, המבחן יהיה כאמור בפתיחה או בקופה.
באמת שרק בסוף השבוע, אחרי דוחות הקמעונאיות, התשואות ותגובת המחיר, נדע אם הם באמת הגיעו למסך התשלום ויש נכונות לשלם.
שבוע טוב ומבורך,
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכניות ליווי הסוחרים ׳שיטת הפיל׳
ומרגל המסחר.