יש רגעים בישיבת בורד שכולם מדברים למעשה כאילו על אותה חברה. אחד מדבר על הצמיחה. השני על ההכנסות. השלישי כבר פתח אקסל ומסביר בהתלהבות כמה החברה תרוויח בעוד שלוש שנים.
ואני אוהב לשאול דווקא שאלה אחרת:
באיזה שיעור אתם מהוונים היום את כל הרווחים האלה?
זו שאלה קצת מעצבנת, כי היא מסוגלת לשנות את כל הדיון בלי לשנות אפילו דולר אחד בתחזית הרווח. החברה אותה חברה. המוצר אותו מוצר. ההכנסות הצפויות אותן הכנסות.
אבל הערך כבר לא בהכרח אותו ערך. תזכרו את השאלה הזאת. נחזור אליה בסוף.
זה בערך מה שקרה השבוע בוול סטריט.
ה-S&P 500 סיים את השבוע בעלייה זעירה של 0.1%. הנאסד”ק הוסיף 0.4%, ה-Russell 2000 עלה 0.1% והדאו ירד 0.3%. אם הייתי נותן לכם רק את המספרים האלה, הייתם יכולים לחשוב שהיה לנו שבוע משעמם להפליא.
הסיפור האמיתי השבוע נמצא במחיר של הכסף.
🐘 משהו זז מתחת לרצפה
בתחילת השבוע ראינו מכירה חדה באג”ח ברחבי העולם. תשואת האג”ח האמריקאית ל-10 שנים טיפסה לכיוון 4.8%, וביפן תשואת האג”ח ל-10 שנים חצתה 3% בפעם הראשונה מאז 1996.
לכאורה אלה מספרים שמעניינים רק חבר’ה עם עניבה שיושבים במחלקת אג”ח בבנק.
אבל תשואת האג”ח חסרת הסיכון היא אחד מעוגני התמחור המרכזיים של המערכת הפיננסית. היא משפיעה על משכנתאות, אשראי לחברות, השקעות חדשות, וכמובן גם על כמה הסוחר מוכן לשלם היום עבור רווח שאולי יגיע בעוד חמש או עשר שנים.
וכשהמחיר הזה עולה, כל טבלת האקסל של וול סטריט צריכה לעבור חישוב מחדש. מבחינתי זה היה שבוע שבו השאלה לא הייתה אם ה-S&P כמדד משקף שוק עלה או ירד.
השאלה הייתה כמה כסף העולם דורש עכשיו כדי להלוות כסף.
🐘 יפן חזרה הביתה
ופה חוזרת יפן לסיפור.
במשך עשרות שנים יפן הייתה סוג של כספומט ענק של המערכת הפיננסית העולמית. ריבית נמוכה בבית דחפה משקיעים יפנים לחפש תשואה בארה”ב, אירופה ואוסטרליה, והפכה אותם לאחד ממקורות הביקוש החשובים לאג”ח בעולם.
אבל כשהאג”ח היפנית ל-10 שנים נותנת פתאום יותר מ-3%, משהו משתנה.
משקיעים יפנים כבר מכרו השנה נטו כ-3 טריליון ין של אג”ח זרות עד 22 באוגוסט. לא מדובר עדיין בבריחה המונית הביתה, אבל יפן עלולה פשוט להפסיק להיות אחד ממקורות הביקוש המרכזיים והקבועים של החוב העולמי.
וההבדל הזה חשוב.
לפעמים שוק לא משתנה בגלל שמישהו מוכר הכול. הוא משתנה כי אותו אדם שהיה עומד לידך בכל מכרז ואומר “אני קונה” כבר לא מגיע.
בקיצור, מה שקורה ביפן משפיע על הביקוש העולמי, גם אם בתחילה זה קורה רק בשוליים.
🐘 ואז שוב הנפט
כאילו שהאג”ח לא סיפקו לנו מספיק חומר למחשבה, חבית Brent עלתה בשבוע ב-7.6% וסיימה באזור 96 דולר. WTI עלה כמעט 10% לאזור 91.5 דולר, על רקע המשך העימות במזרח התיכון והחשש מפגיעה ממושכת בזרימת האנרגיה.
והנפט, כבר הבנתם, הוא כבר מזמן לא רק סקטור. כשהנפט עולה מספיק, הוא נכנס לעלות המשאית שמובילה את הסחורה, לחשבון החשמל, לטיסה, לחומרי הגלם ולמערכת הציפיות של הצרכן. בסוף הוא מגיע בדיוק למקום שבו הפד מסתכל עכשיו בזכוכית מגדלת, האינפלציה.
וכאן נוצר השבוע לופ מעניין.
נפט גבוה יותר מגדיל את הסיכון לאינפלציה. אינפלציה עיקשת מגדילה את הסיכוי למדיניות ריבית קשוחה יותר. הציפייה לריבית גבוהה יותר יכולה לדחוף את תשואות האג”ח למעלה, ותשואות גבוהות מעלות את הרף שמניות צריכות לעבור כדי להצדיק את המחיר שלהן.
ובכל זאת המדד כמעט לא זז. אבל המכונה או הערכים שמתמחרים אותו כן.
🐘 שתי תשובות הפוכות
ביום חמישי כריסטופר וולר מהפד אמר שאם נתוני האינפלציה יראו המשך התמתנות, הוא מוכן לתמוך בהשארת הריבית ללא שינוי. התשואות ירדו, ציפיות העלאת הריבית נחלשו והמניות זינקו.
למחרת הגיע דוח התעסוקה.
המשק האמריקאי הוסיף 162 אלף משרות באוגוסט, הרבה מעל הציפיות, וההסתברות שהפד יעלה ריבית בספטמבר טיפסה שוב. תשואת האג”ח לשנתיים הגיעה לכ-4.37% ותשואת ה-10 שנים לכ-4.78%.
ומה עשה ה-S&P? ירד 0.38%. זה אולי אחד הנתונים הכי מעניינים של השבוע.
שוק שקיבל דוח תעסוקה חזק מספיק כדי להחזיר העלאת ריבית לשולחן, ובכל זאת לא מיהר לרדת. אפילו מדד הפחד VIX נסחר ביום שישי סביב 14.5 בלבד.
אפשר לקרוא לזה שאננות.
אבל אפשר גם להתייחס לזה כחוזק.
אני עדיין לא בטוח איזו מהשתיים נכונה, ולכן בדיוק עכשיו אני מעדיף להקשיב לשוק במקום להחליט בשבילו.
🐘 המדד הסתיר את הוויכוח
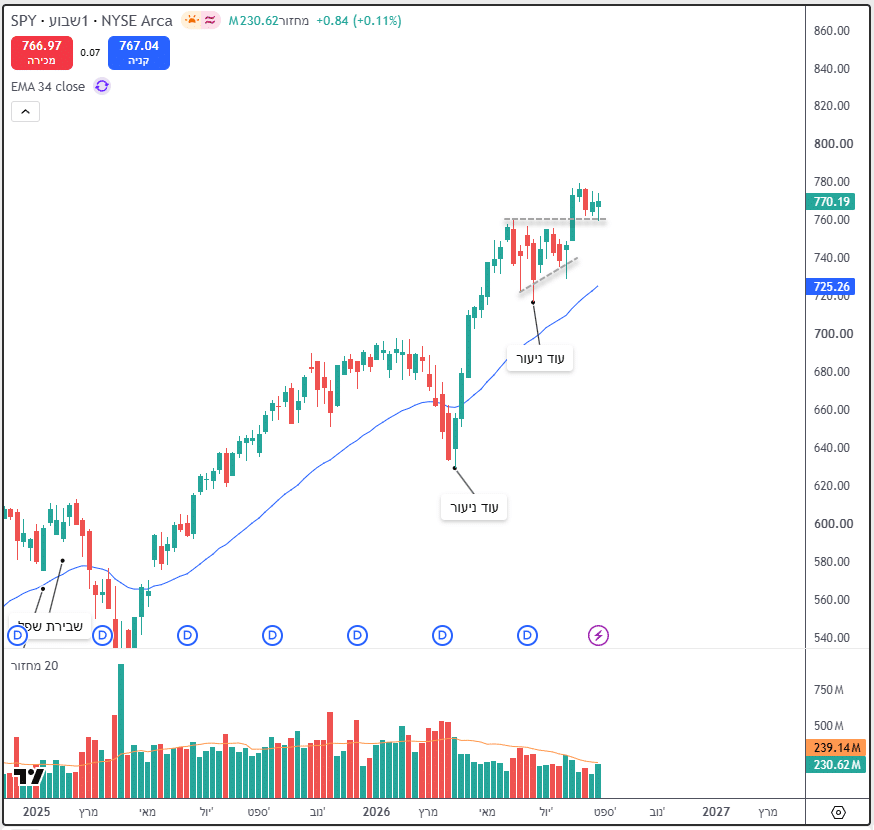
בעיניי, זה החלק שהופך את התקופה הנוכחית למעניינת במיוחד לסוחר. הכסף לא בהכרח יוצא מהשוק. הוא פשוט מתחיל לשאול שאלות נכונות יותר לפני שהוא נכנס.
בקיצור, הוא מחשב מחדש את השווי הכלכלי לאור עלות הכסף.
אני חוזר למניית Broadcom בגלל שהיא דוגמה נהדרת. החברה דיווחה על 16.7 מיליארד דולר במכירות שבבי AI ברבעון והעלתה את התחזית להכנסות AI לכ-115 מיליארד דולר ב-2027 ולכ-230 מיליארד ב-2028.
מספרים שפעם היו גורמים לאנשים לבדוק אם המסך שלהם התקלקל מרוב ירוק – והמניה בכל זאת נחלשה לאחר הדוח.
ברור שזה לא בגלל שה-AI מת.
זו דוגמה טובה למה שקורה כשהרף כבר גבוה מאוד. גם מספרים מצוינים צריכים להצדיק ציפיות שכבר נמצאות במחיר, ובסביבה שבה עלות הכסף גבוהה יותר השוק נעשה הרבה פחות סלחני.
🐘 השבוע מתחיל באג”ח
השבוע הקרוב יביא איתו נתוני אינפלציה בארה”ב, כולל מדדי המחירים ליצרן ולצרכן, ובמקביל הבנקים המרכזיים בעולם ממשיכים להתמודד עם אותה בעיה, אנרגיה יקרה יותר מול כלכלות שלא בהכרח ממהרות להיחלש.
לכן השבוע אני פחות מתעניין בשאלה האם ה-S&P ישבור עוד שיא.
אני ממליץ שנבחן מה קורה לתשואת ה-10 שנים. נמשיך לבדוק האם הנפט נשאר מעל האזור החדש שאליו טיפס. נמשיך לראות אם הכסף חוזר ליפן, ובעיקר האם תופיע ירידה רוחבית בשוק אם האג”ח ילחץ שוב.
כי אם מחיר הכסף ממשיך לעלות והמדדים ממשיכים להחזיק אז זה לגמרי ביטוי של חוזקה.
אבל אם התשואות ימשיכו לטפס ובמקביל רוחב השוק יתחיל להתפורר, המדד יכול להמשיך להיראות יציב עוד קצת בזמן שהיסודות מתחתיו כבר מתחילים להיחלש.
ואז, לעיתים, הפירוק מגיע הרבה יותר מהר ממה שהחזית רמזה.
🐘 ועכשיו נחזור לשאלה הראשונה
זוכרים את ישיבת הבורד שבה כולם דיברו על ההכנסות, הרווחים והצמיחה?
זוכרים מה שאלתי: באיזה שיעור אתם מהוונים היום את כל הרווחים האלה? זו בעצם כל הסקירה הזאת במשפט אחד.
השבוע לא קרה כמעט דבר למדד. אבל השתנה המספר שבעזרתו אנחנו מחשבים כמה שווה כל מה שנמצא בתוכו. וזה הבדל עצום. הרוב מסתכל על חזית השוק, המדד עצמו, ושואל מה קרה? אם הוא עלה או ירד.
אנחנו כסוחרים צריכים להסתכל בו זמנית גם על התוצאה וגם על המכונה שמייצרת את התוצאה (מחיר הכסף, תשואות האג”ח, האינפלציה, הנפט, זרימות ההון ורוחב השוק).
כי לפעמים מניפולציית השוק לא מודיע שהמשחק השתנה בירידה של 5%. לפעמים המניפולציה משאירה את המחיר כמעט בדיוק באותו מקום. ורק מחליפה בשקט את המספר שבתא באקסל שלפיו כל השוק מחושב.
שבוע מבורך
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכנית הליווי סוחרים ׳שיטת הפיל׳