היום שבו המשעמם התחיל לשלם
השינויים הגדולים בשוק מתחילים לפעמים כשמשהו משעמם נעשה פתאום ממש מעניין.
זה בדרך כלל לא מגיע עם כותרת דרמטית או מניה שקופצת עשרים אחוז. להפך. זה מתחיל בפינה שאנשים התרגלו לדלג עליה, במקום שבו המספרים זזים ממש לאט והסיפורים נשמעים כמו משהו “שכדאי” להשאיר ליועץ בבנק.
במשך שנים אג״ח ממשלת ארה״ב הייתה בדיוק הפינה הזאת. נכס מכובד, בטוח יחסית ומשעמם להפליא, שפשוט לא שילם מספיק כדי שמישהו עם דופק יתלהב ממנו.
אתמול מר שעמום התחיל לשלם.
🐘 לא רק השבבים נפלו, מחיר הזמן עלה
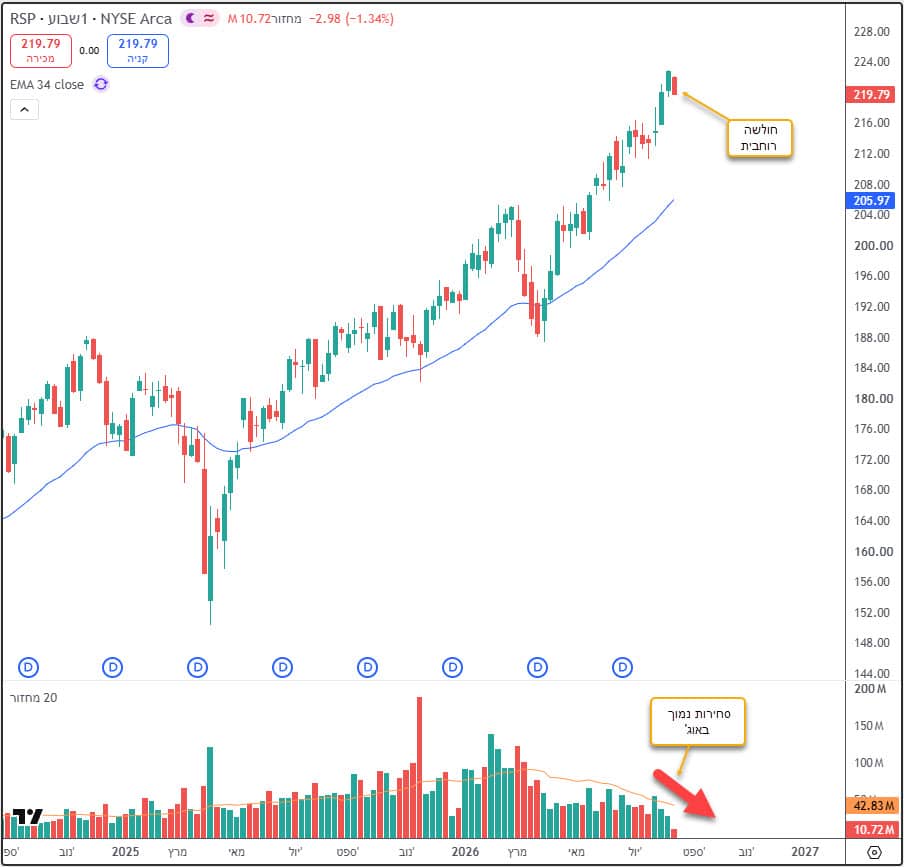
על פני השטח, הסיפור של אתמול היה מכירת חיסול בשבבים. מדד השבבים נפל בחדות, הנאסד״ק איבד יותר מאחוז, והחולשה זלגה גם לחברות אופטיקה, ציוד ותשתיות שנהנו עד עכשיו מההשקעות האדירות בבינה.
אבל מתחת למכירה הזאת עמד מספר חשוב יותר. התשואה על אג״ח ממשלת ארה״ב ל-30 שנה טיפסה מעל חמישה אחוזים והגיעה לרמה הגבוהה ביותר מאז 2007. היא אמנם נסוגה מעט בהמשך היום, אבל המסר כבר עבר: לזמן שוב יש מחיר, והוא כבר לא נמוך. כך לפחות עלה גם מהמסחר בשוק האג״ח והתגובה החדה במניות הצמיחה.
לנו המשקיעים הישראלים זה משנה את השיחה. כאשר אג״ח של ממשלת ארה״ב מציעה תשואה דולרית בסיסית שבמקרים רבים גבוהה מהתשואה השוטפת על דירה להשקעה בישראל, פתאום ארבעה קירות אינם ברירת המחדל היחידה לכסף ארוך.
בדירה יש שוכר, תיקונים, תקופות ריקות, מיסוי, עלויות עסקה והון גדול שנתקע בנכס אחד. באג״ח אין טלפון על המזגן בשעה אחת עשרה בלילה. היא פשוט משלמת ריבית, בהנחה שהמשקיע מחזיק בה ומתאים את ההשקעה לצרכים שלו.
🐘 שהאלטרנטיבה משתנה, כל נכס צריך להצדיק את עצמו מחדש
במשך תקופה ארוכה הריבית הנמוכה דחפה את הכסף לצאת לחפש תשואה. הוא נכנס לנדל״ן, למניות צמיחה, לקרנות פרטיות ולכל סיפור שהבטיח עתיד גדול מספיק. לא תמיד מפני שהסיכון היה נמוך, אלא מפני שהאלטרנטיבה כמעט לא שילמה דבר.
עכשיו האלטרנטיבה חזרה למשחק.
זה לא אומר שמחר בבוקר כולם ימכרו דירות ויקנו אג״ח אמריקאיות. נדל״ן כולל גם אפשרות לעליית ערך, מינוף ויתרונות שונים, ולכן זו אינה השוואה מושלמת. אבל לעיתים מספיק שחלק מהמשקיעים ישאלו למה לקחת יותר סיכון, פחות נזילות ויותר כאב ראש עבור הכנסה שוטפת נמוכה יותר.
גם בנק ישראל כבר הצביע על כך שתשואות שוק ההון נעשו אטרקטיביות יותר ביחס לתשואה השוטפת בשוק הדיור. כשהפער הזה גדל, הוא אינו חייב לגרום ליציאה המונית מהנדל״ן. מספיק שהוא גורם לקונה הבא להסס, או למשקיע להחליט שהדירה הבאה שלו תהיה דווקא שורה בתיק ההשקעות כדי שזה ישפיע על השוק.
🐘 גם דוח טוב צריך להתחרות עכשיו עם חמישה אחוזים
אותו מנגנון פעל אתמול במניות. Fabrinet פרסמה תוצאות טובות ותחזית שעלתה על הציפיות, ובכל זאת המניה קרסה וסחפה איתה חברות נוספות בשרשרת ה-AI.
העסק לא הפך לגרוע בן לילה. מה שהשתנה הוא רף ההשוואה. כאשר אפשר לקבל תשואה נאה מאג״ח ממשלתית, משקיע דורש ממניית צמיחה הרבה יותר כדי להצדיק מחיר גבוה, סיכון וחוסר ודאות.
גם נתוני הדיור סיפרו את אותו סיפור מהצד של הכלכלה. התחלות הבנייה ומכירות הבתים הממתינים נחלשו, ו-Home Depot איבדה את העלייה המוקדמת למרות דוח טוב. מחיר כסף גבוה אינו נשאר בתוך מסך האג״ח. הוא מגיע למשכנתא, לקבלן ולמשפץ ולמשפחה שמחליטה לדחות עוד קצת הפרויקט הגדול.
🐘 אבל אג״ח ל-30 שנה אינה פיקדון עם שם אמריקאי
כאן חשוב לעצור לפני שמתאהבים במספרים.
עבור ישראלי זו השקעה דולרית. אם הדולר נחלש מול השקל, חלק מהתשואה עלול להימחק בתרגום חזרה לשקלים. אם הדולר מתחזק, התוצאה יכולה להשתפר. שער המטבע אינו הערת שוליים, אלא חלק מהעסקה.
ויש גם עניין של מח״מ. מי שמחזיק את האג״ח עד הפדיון יודע מה יקבל בדולרים, כל עוד ממשלת ארה״ב עומדת בהתחייבויותיה. מי שצריך חלק ניכר מהכסף באמצע הדרך, עלול לפגוש מחיר שונה מאוד מזה ששילם.
אם האינפלציה חוזרת לעלות, השוק עשוי לדרוש תשואה גבוהה יותר. כשזה קורה, מחירה של אג״ח קיימת יורד, ובאג״ח ל-30 שנה התגובה יכולה להיות חדה בגלל המח״מ הארוך. גם הכיוון ההפוך נכון: ירידה בתשואות יכולה להעלות את מחיר האג״ח באופן משמעותי.
וגם אם לא מוכרים, אינפלציה גבוהה שוחקת את כוח הקנייה של הריבית ושל הקרן שתתקבל בעתיד. אג״ח רגילה יכולה לקבע הכנסה נומינלית בדולרים, אבל היא אינה מקבעת את מה שהדולרים האלה יוכלו לקנות בעוד עשר או עשרים שנה. זו בדיוק הסיבה שתשואה גבוהה אינה פוטרת אותנו מלשאול מהי התשואה הריאלית.
לכן אג״ח ארוך יכול לשמש עוגן לחלק מההון שאפשר באמת להשאיר לטווח ארוך. היא מתאימה הרבה פחות לכסף שנועד לדירה, לעסק, לילדים או לכל צורך שעלול להופיע לפני התחנה הרחוקה.
🐘 עכשיו צריך לראות אם המשעמם ממשיך לקבל כסף
בימים הקרובים אעקוב פחות אחרי יום ירוק או אדום אחד, ויותר אחרי התנועה שמתחתיו. האם התשואות הארוכות נשארות גבוהות? האם הכסף ממשיך לעבור מטכנולוגיה לבריאות, לצריכה בסיסית ולאנרגיה? האם החולשה בדיור מתחילה להופיע גם בהחלטות גדולות אחרות של הצרכן?
אם התשואות יישארו גבוהות ורוחב השוק ימשיך להיחלש, זה יחזק את האפשרות שהשוק אינו עובר רק מימוש, אלא מתמחר מחדש את כל מה שתלוי בכסף זול. אם התשואות יירגעו והשבבים יחזרו להוביל יחד עם שיפור רוחבי, יתכן שנגלה שזה היה בעיקר ניקוי וניעור של סוחרים בשל חשש לרגע.
וכאן נסגר הלופ.
אג״ח ממשלתית עדיין לא תככב בשיחת סלון כמו דירה, ולא תרגש כמו לסחור מניית AI. אבל ביום שבו המשעמם מתחיל לשלם יותר, כל השקעה אחרת חייבת להצדיק את עצמה למה היא עדיין שווה את הסיכון, הנזילות וכאב הראש.
לפעמים השינוי הגדול בשוק אינו שהחלום הפסיק לעבוד. פשוט משהו התחיל לשלם לנו יפה גם כדי לא להגזים בחלימה שלנו.
יום טוב ומבורך,
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכניות ליווי הסוחרים ׳שיטת הפיל׳
ומרגל המסחר.